

Zijn elektrische voertuigen een technologie voor de rijken?
Dit is tot nu toe zeker het overheersende perspectief geweest. Maar het zijn eigenlijk drie perspectieven die samen zijn gecombineerd, en in deze interessante tijden van snelle verandering is deze kadering het waard om nader te bekijken.
De framing van EV’s als een technologie voor de rijken, wanneer uitgebreid, impliceert:
- EV’s zijn duur en onbetaalbaar voor iedereen behalve de kleine minderheid van de autobezitters.
- EV-technologie (vooral de productie) wordt gecontroleerd door welvarende, geïndustrialiseerde economieën en zal dat blijven.
- In de kern is het bezit van een privévoertuig onhoudbaar qua materiaal- en energieverbruik – een levensstijl die alleen toegankelijk is voor de rijken van enkelen. EV’s verminderen de impact, maar de wereld heeft niet de middelen om iedereen een auto te laten bezitten.
Laten we deze uitspraken één voor één bekijken:
1) EV’s zijn duur en onbetaalbaar voor iedereen behalve de kleine minderheid van de autobezitters.
Figuur 1, uit een recent artikel1 van Nature, onder andere geschreven door de Would Bank, bekijkt de totale eigendomskosten (TCO) en aankoopprijs van EV’s en ICE’s wereldwijd. De gegevens bestrijken economische, middelgrote en luxe voertuigsectoren in de grootste automarkten ter wereld: de EU, VS, China en India.
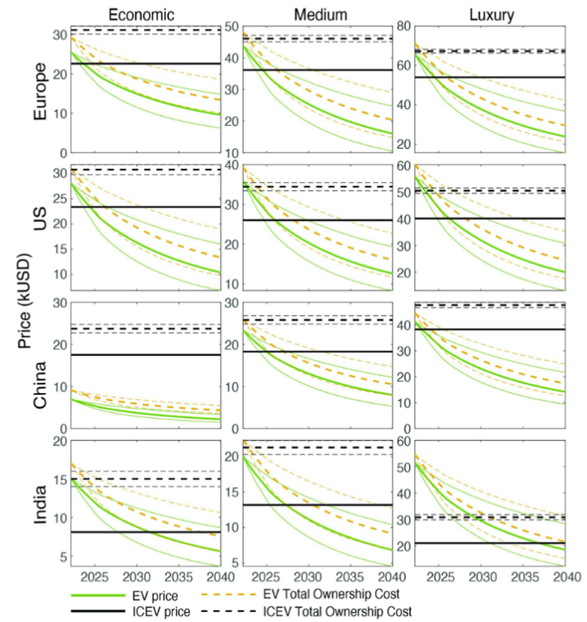
In China zijn zowel de aankoopprijs als de TCO al gelijk aan of lager dan de kosten van ICEV voor economische, middelgrote en luxe voertuigen. Een vergelijkbare verschuiving wordt verwacht in de EU en VS ruim voor 2030 en in India rond 2030. Deze verschuiving is niet alleen in de TCO, maar ook in de aankoopprijs van voertuigen – vaak gezien als het grootste obstakel voor massale adoptie van EV’s!
Als China als voorbeeld wordt genomen, liggen de grootste kostenbesparingen in de categorie economische auto’s, en dat is dat segment waar EV’s het meest financieel aantrekkelijk zullen zijn.
Dus hoewel EV’s vroeger zeker duur waren, vooral qua aankoopkosten, zal dat waarschijnlijk niet lang meer zo zijn op grote wereldmarkten. Sterker nog, ze kunnen het autovervoer over het algemeen economischer maken.
2) EV-technologie (vooral de productie) wordt gecontroleerd door welvarende geïndustrialiseerde economieën en zal dat blijven.
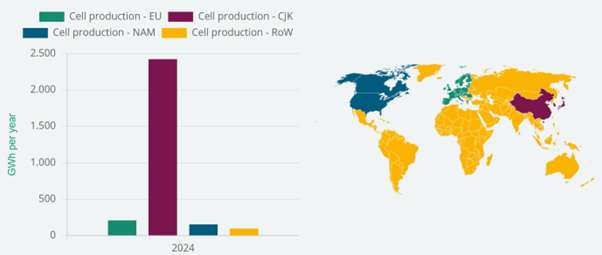
Het is onmiskenbaar duidelijk dat EV-technologie – of beter gezegd, de productie van batterijcellen – door enkele landen wordt gecontroleerd. De wereldwijde kaart van het Fraunhofer-instituut uit 20242 , hieronder getoond, laat zien hoe China, Japan en Korea (CJK) Noord-Amerika (NAM), de EU en de rest van de wereld (RoW) ruimschoots overtreffen in de productie van cellen.
Dit toont aan dat de technische capaciteit ongelijk verdeeld is, zelfs onder geïndustrialiseerde landen. Het zijn een paar Aziatische giganten in plaats van geïndustrialiseerde landen die de productie domineren.
Wereldwijd is minder dan 5% van de personenauto’s EV’s (gebaseerd op IEA-schattingen). Hoewel individuele landen vooruit gaan, is het nog steeds de fase van de vroegste vroege gebruikers wat betreft technologische adoptie op mondiaal niveau. Andere landen worden verwacht snel de snelste verhuizers te imiteren of te repliceren, zowel in productie als in adoptie. Zowel de VS als Europa hebben plannen om de productiecapaciteit tegen 2030 uit te breiden tot ongeveer 1.500 GWh, en anderen hebben ongetwijfeld vergelijkbare plannen.
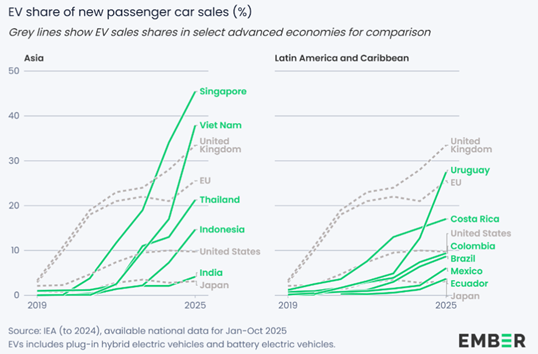
Het is in marktadoptie, en niet in de productie, dat de overgang naar elektrificeren het snelst verloopt, te zien in Figuur 3, afkomstig uit Ember’s rapport uit 2025 over het springen van elektrische voertuigen – hoe opkomende markten snel elektrificeren3. Singapore, Vietnam, Thailand, Uruguay en Costa Rica elektrificeren extreem snel.
Hoewel deze economieën nog geen batterijcellen produceren, zijn lokale autofabrikanten zoals Togg in Turkije, Vinfast in Vietnam en TVS Motors en Bajaj in India vaak de bedrijven met het leidende marktaandeel. Met sterke lokale marktspelers zullen lokalisatie van celproductie, verkorting van toeleveringsketens en zuiniging van materiaalgebruik waarschijnlijk doorgaan met marktconsolidatie.
Dus, hoewel de productie van batterijcellen onder controle blijft van de Aziatische giganten, zijn de markten veel sneller gegaan. We zien opkomende markten snel elektrificeren met grote marktaandelen van lokale spelers, en de productie van cellen zal waarschijnlijk de markt volgen.
3) In de kern is het bezit van een privévoertuig onhoudbaar qua materiaal- en energieverbruik – een levensstijl die alleen toegankelijk is voor de rijken van enkelen. EV’s verminderen de impact, maar de wereld heeft niet de middelen om iedereen een auto te laten bezitten.
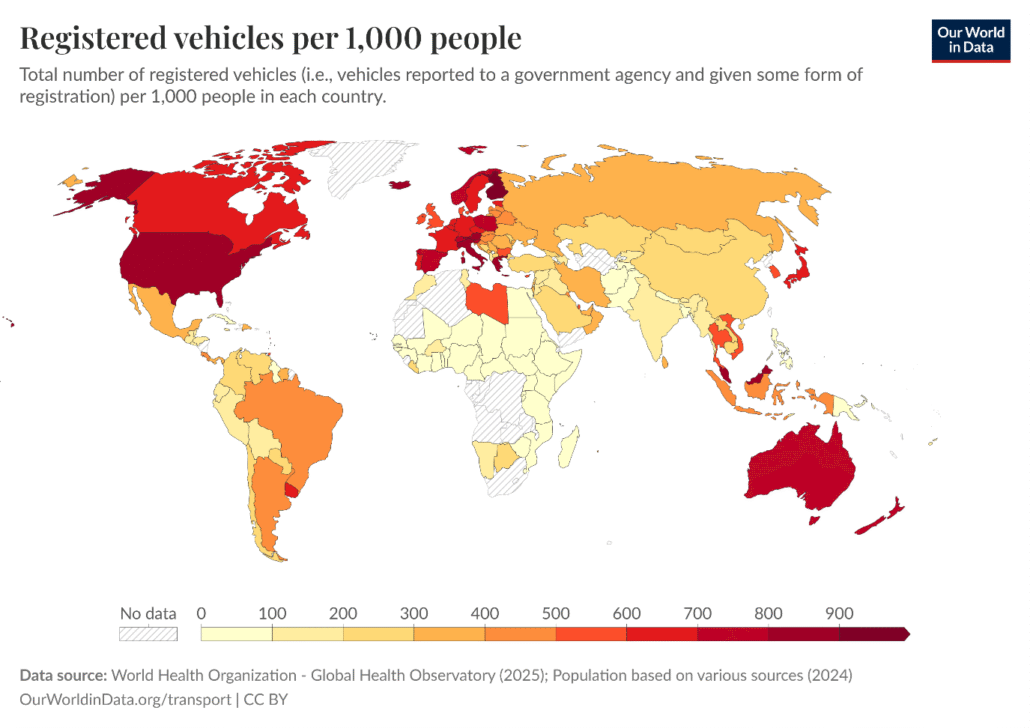
Het is zeker waar dat de wereld niet genoeg middelen heeft voor een geglobaliseerde adoptie van het voertuigbezit van geïndustrialiseerde landen (meestal meer dan 600 voertuigen per 1000 mensen, zoals hieronder getoond)
Zoals Figuur 5 hieronder laat zien, vormt dit echter geen belemmering voor elektrificatie. India, de grootste markt ter wereld voor twee- en driewielers, elektrificeert deze segmenten snel, met veel lagere kosten en lagere materiaalverbruik. Evenzo lijkt het waarschijnlijk dat verschillende landen elektrificatietechnologieën zullen aanpassen voor toepassing in lokale contexten binnen bestaande hulpbronnenbeperkingen.
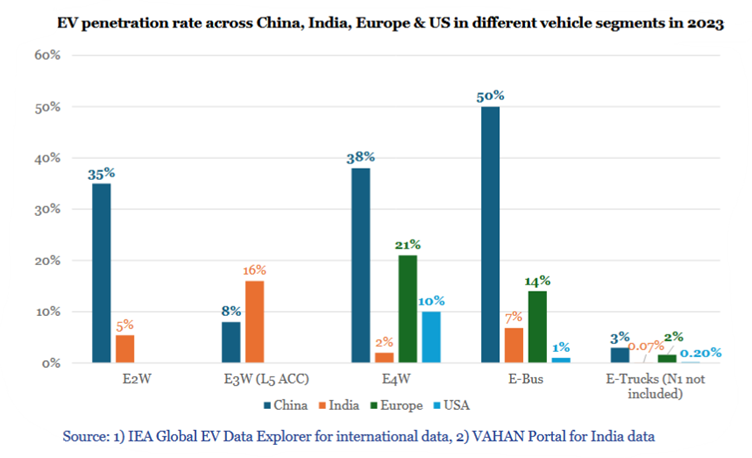
Concluderend is het waarschijnlijk dat de elektrificatie van voertuigen een brede impact zal hebben met prijsvoordeel op het gehele klantenbestand, van budgetvoertuigen tot luxevoertuigen. Hoewel de productiecapaciteiten gerelateerd aan batterijtechnologieën momenteel beperkt zijn tot een zeer kleine groep (China, Japan en Zuid-Korea), transformeren markten wereldwijd snel. Naarmate markten groeien en consolideren, zal de productie waarschijnlijk ook uitbreiden. Voertuigsegmenten elektrificeren op verschillende manieren en waarschijnlijk zal de weg naar welvaart verschillende impact hebben op grondstoffen en koolstof.
-Rishabh Ghotge en Shiva Noori
- J.-F. Mercure, A. Lam, J. E. Buxton, C. A. Boulton, A. Akther en T. M. Lenton, ‘Bewijs van een cascaderende positieve kantelpunt richting elektrische voertuigen’, Nat Commun, vol. 17, nr. 1, p. 240, dec. 2025, doi: 10.1038/s41467-025-66945-9. ↩︎
- Fraunhofer ISI, ‘Celproductie – Wereldkaart – MetaMarktMonitoring’. Geraadpleegd: 13 februari 2026. [Online]. Beschikbaar: https://metamarketmonitoring.de/en/cell-production/worldmap.php ↩︎
- ‘De sprong van EV’s – hoe opkomende markten een wereldwijde EV-boom aandrijven’. Geraadpleegd: 13 feb. 2026. [Online]. Beschikbaar: https://ember-energy.org/app/uploads/2025/12/The-EV-leapfrog-PDF.pdf ↩︎